비과세 1,000만원 감면과 연 4천만원 한도 확대 및 14% 분리과세 꿀팁
요즘 금리는 자꾸 내려가는데 물가는 치솟아서 월급만 꼬박꼬박 모으는 걸로는 도무지 답이 안 나온다고 한숨 쉬는 분들 주변에 참 많으시잖아요. 주식이나 ETF로 굴려보자니 나중에 세금이랑 건강보험료 폭탄 맞을까 봐 덜컥 겁부터 나는 게 솔직한 현실이거든요.
그런데 이번 2026년 세법 개정으로 국민 만능 통장이라 불리는 ISA 계좌의 비과세 한도가 최대 2.5배나 파격적으로 풀렸다는 사실 알고 계셨나요? 1년에 넣을 수 있는 돈도 4천만 원으로 2배나 껑충 뛰어서, 이제는 모르면 무조건 손해 보고 시작하는 재테크 필수 통장이 된 셈이죠.
📌 오늘 이야기할 내용
- 1. 2026년 ISA 계좌의 파격 개편 핵심 내용과 상향 기준
- 2. 일반형 vs 서민형 vs 국내투자형(신설) 혜택 완벽 비교
- 3. 15.4% 세금 한 푼 안 내는 비과세와 9.9% 분리과세 마법
- 4. 3년 의무가입기간과 해외주식 직투 불가 단점 팩트체크
- 5. 증권사 중개형 ISA 비대면 개설과 연금 전환 절세 테크닉
- 6. 자주 묻는 질문 Q&A (궁금증 완전 해결)
1. 2026년 ISA 계좌의 파격 개편 핵심 내용과 상향 기준
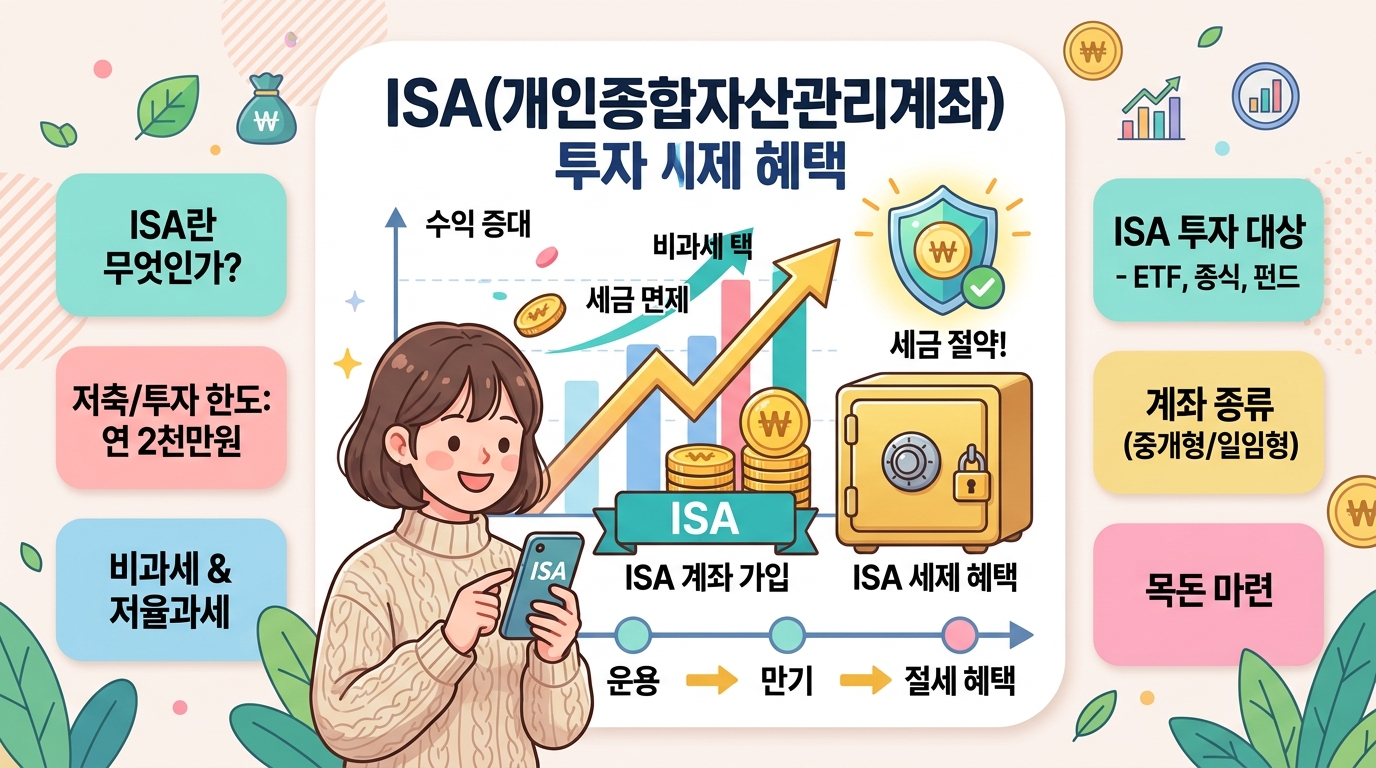
기존 ISA 계좌는 1년에 2,000만 원씩 5년간 최대 1억 원까지만 납입할 수 있어서 목돈을 굴리려는 분들에게는 한도가 살짝 아쉬웠던 게 사실이잖아요.
이번 2026년 개편안에서는 연간 납입 한도를 무려 4,000만 원으로 2배 늘리고, 총 불입 한도도 2억 원까지 시원하게 열어줬더라고요. 게다가 이자나 배당에 붙는 세금을 아예 면제해 주는 비과세 구간까지 대폭 올려서 실질적인 통장 수익을 극대화할 수 있게 된 거거든요.
• 연간 납입 한도 상향: 기존 연 2,000만 원 $\rightarrow$ 연 4,000만 원 (총 한도 2억 원)
• 비과세 한도 2.5배 확대: 일반형 200만 원 $\rightarrow$ 500만 원, 서민형 400만 원 $\rightarrow$ 1,000만 원
• 초과 수익 분리과세 유지: 비과세 한도 초과 이익에 대해 9.9% 저율 분리과세 적용
• 금융소득종합과세 제외: 9.9% 분리과세로 종결되어 건보료 및 종합소득 합산 배제
2. 일반형 vs 서민형 vs 국내투자형(신설) 혜택 완벽 비교
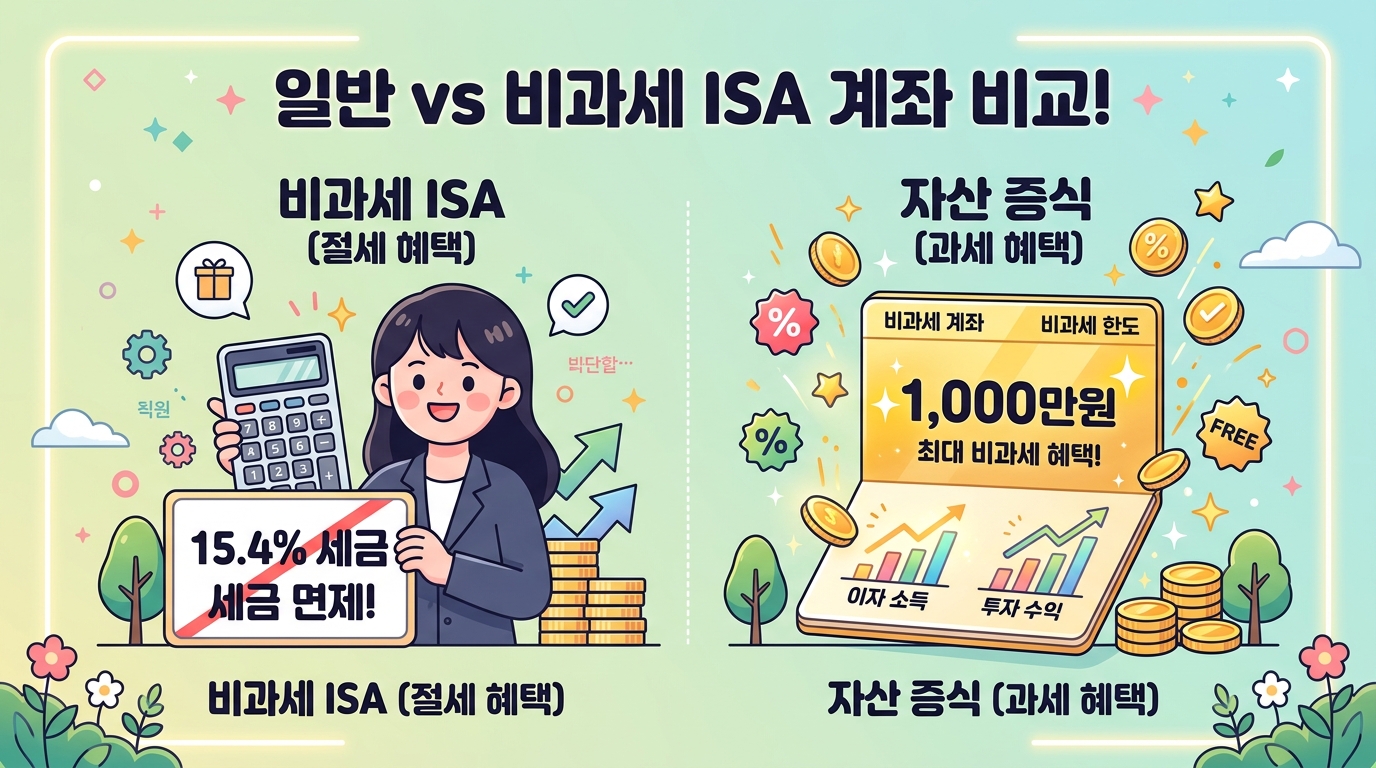
계좌를 틀 때 본인 소득 수준에 따라 일반형과 서민형으로 나뉘는데, 여기서 서민형 자격을 챙기는 게 무엇보다 중요하거든요.
특히 이번에 새로 도입된 ‘국내투자형 ISA’는 연간 금융소득이 2,000만 원을 넘는 자산가들도 가입할 수 있도록 문턱을 열어줬더라고요. 비과세는 안 되지만 14% 단일 분리과세 혜택을 줘서 금융소득종합과세 합산을 막아주는 강력한 방패가 되어주는 셈이죠.
• 서민형 가입 소득 기준: 총급여 5,000만 원 이하 또는 종합소득 3,800만 원 이하 거주자
• 서민형 독점 비과세 혜택: 순수익 최대 1,000만 원까지 세금 0원 전액 면제
• 국내투자형 신설: 금융소득종합과세 대상자 가입 허용 (국내 주식 및 펀드 한정)
• 국내투자형 과세율: 14% 단일 분리과세 적용으로 최고 45% 누진세율 방어
3. 15.4% 세금 한 푼 안 내는 비과세와 9.9% 분리과세 마법
일반 계좌에서 국내 상장 미국 ETF나 고배당주를 굴리면 배당을 받을 때마다 15.4% 세금이 꼬박꼬박 원천징수되어서 체감 수익이 깎이잖아요.
하지만 ISA 계좌에서는 일반형 500만 원, 서민형 1,000만 원까지 세금을 단 1원도 떼지 않고 내 통장에 고스란히 꽂아주더라고요. 심지어 비과세 한도를 넘긴 수익에 대해서도 일반 세율(15.4%)보다 훨씬 저렴한 9.9%만 떼고 끝나니 세테크 효과가 어마어마한 셈이죠.
• 이자·배당소득세 전액 감면: 일반 계좌 15.4% 원천징수 대비 서민형 기준 최대 154만 원 순수 절세
• 손익 통산 시스템: 주식에서 300만 원 손실 보고 배당으로 500만 원 벌면 차액 200만 원에 대해서만 과세
• 배당 재투자 극대화: 세금 차감 없이 온전한 원금으로 복리 투자 효과 누적
• 건보료 인상 방어: ISA 계좌 내 발생 금융소득은 피부양자 탈락 기준 소득에서 제외
4. 3년 의무가입기간과 해외주식 직투 불가 단점 팩트체크
아무리 혜택이 좋아도 단점을 모르고 덜컥 돈을 넣었다가는 낭패를 볼 수 있으니 꼼꼼히 짚고 넘어가야 하거든요.
가장 많이들 걱정하시는 게 3년 동안 돈이 묶인다는 점인데, 사실 내가 직접 넣은 원금은 언제든지 수수료 없이 뺄 수 있어서 비상금 통장으로도 손색이 없더라고요. 다만 해외 주식을 직접 못 사고 국내 상장 해외 ETF로 우회해야 한다는 점만 기억해 두시면 되는 거거든요.
• 3년 의무 보유 기간: 3년 만기 전에 계좌를 완전 해지하면 감면받은 세액이 일반 과세로 전액 추징
• 원금 중도 인출 자유: 본인이 불입한 원금 한도 내에서는 페널티 없이 언제든 출금 가능
• 해외 직투 불가: 테슬라·애플 등 미국 본토 주식 직접 매수 불가 (국내 상장 미국 ETF로 대체)
• 1인 1계좌 제한: 전 금융기관 통틀어 딱 하나의 계좌만 개설 가능하므로 중개형 선택 필수
5. 증권사 중개형 ISA 비대면 개설과 연금 전환 절세 테크닉
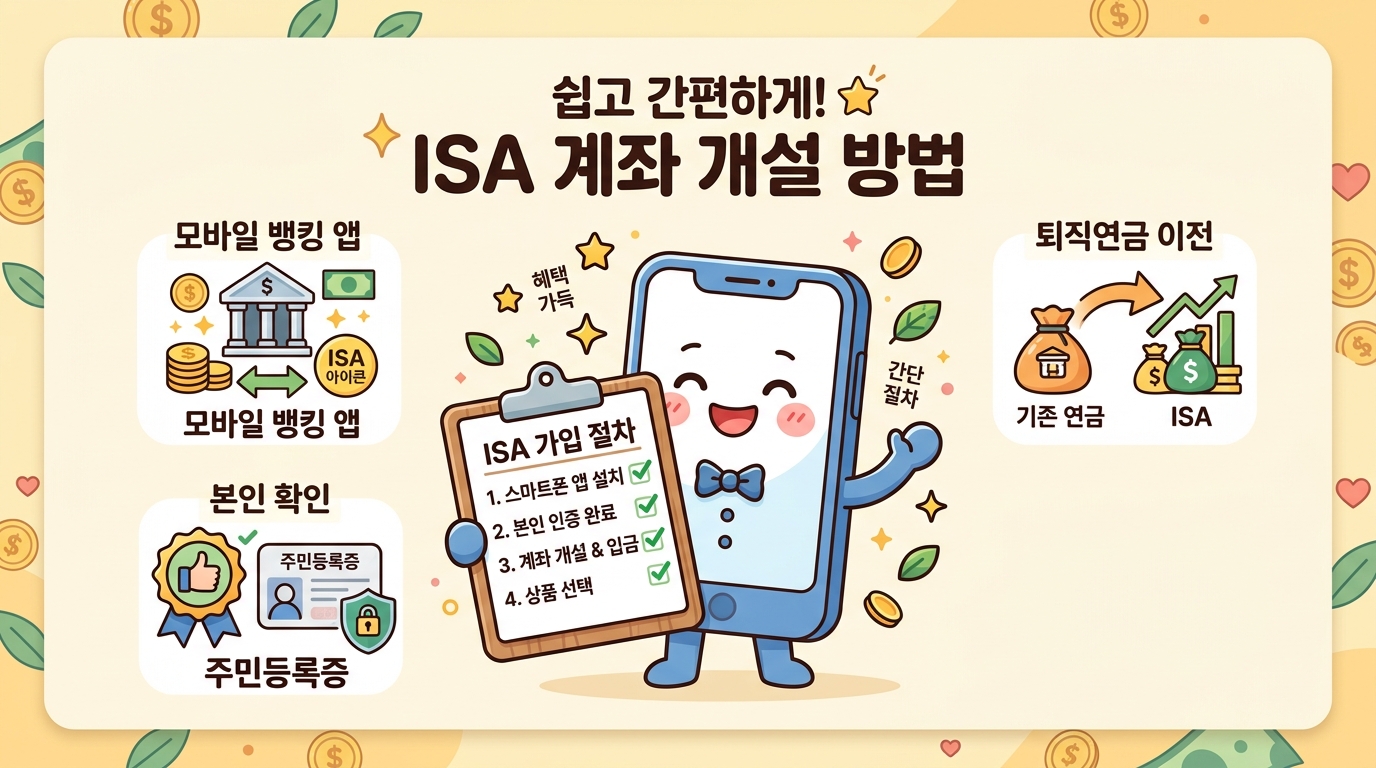
은행에 가서 신탁형이나 일임형을 만들면 주식을 마음대로 못 사고 수수료만 나가니 꼭 증권사 ‘중개형’으로 만드셔야 하거든요.
게다가 3년 만기가 끝난 뒤에 찾은 목돈을 연금저축이나 IRP 계좌로 넘기면 이체 금액의 10%(최대 300만 원)를 추가로 세액공제해 주더라고요. 3년마다 이 과정을 반복하면 국가에서 주는 연말정산 환급금을 무한으로 챙길 수 있는 최고의 재테크 루트가 완성되는 셈이죠.
• 증권사 MTS 중개형 선택: 국내 주식, 국내 상장 ETF, 리츠, 채권을 직접 매매 가능한 계좌 개설
• 소득금액증명원 연동: 홈택스에서 발급받은 ISA용 소득증명서로 서민형 자격 즉시 전환
• 만기 자금 연금 전환: 만기 해지액 연금 이체 시 10%(최대 300만 원) 연말정산 추가 세액공제
• 재가입 풍차돌리기: 3년 만기 수령 후 연금 이체 $\rightarrow$ 신규 ISA 재개설로 비과세 한도 리셋
6. 자주 묻는 질문 Q&A (궁금증 완전 해결)
Q1. 기존에 이미 가입해 둔 ISA 계좌도 비과세 500만원이 자동으로 적용되나요?
네, 개정 세법 시행 이후 만기를 맞이하거나 해지하는 계좌부터 인상된 500만~1,000만 원 비과세 한도가 소급 적용돼요. 일부러 기존 계좌를 깨고 다시 가입할 필요가 전혀 없으니 안심하고 유지하셔도 됩니다.
Q2. 3년 동안 돈이 묶이는 게 부담스러운데 급전이 필요하면 어떡하나요?
본인이 입금했던 순수 납입 원금 범위 내에서는 언제든지 세금 추징이나 불이익 없이 자유롭게 꺼내 쓰실 수 있어요. 단, 계좌 안에서 불어난 수익금까지 빼려면 3년 만기를 채워야 비과세가 인정됩니다.
Q3. 미국 배당 ETF에 투자할 때 일반 주식계좌보다 얼마나 유리한가요?
일반 증권 계좌는 배당금을 받을 때마다 15.4%를 즉시 떼어가지만, ISA에서는 서민형 기준 1,000만 원까지 세금이 0원이에요. 초과분도 9.9%로 분리과세되므로 수익률 면에서 비교가 안 될 정도로 유리합니다.
Q4. 주식 투자에서 손실이 나면 비과세 혜택은 어떻게 계산되나요?
ISA의 가장 강력한 무기인 ‘손익 통산’이 적용돼요. 예를 들어 국내 주식에서 400만 원 손실을 보고 배당으로 700만 원을 벌었다면 순이익인 300만 원에 대해서만 계산되어 전액 비과세 혜택을 받게 됩니다.
| 핵심 구분 | 핵심 요약 내용 |
|---|---|
| 제도 개편 및 납입 한도 | 연간 납입 한도 2,000만 원 $\rightarrow$ 연 4,000만 원(총 2억 원)으로 2배 확대, 3년 만기 완주 시 목돈 완성 |
| 유형별 비과세 혜택 | 일반형 500만 원, 서민형(총급여 5천만 이하) 1,000만 원까지 순수익 비과세 및 초과분 9.9% 저율 분리과세 |
| 국내투자형 신설 | 금융소득종합과세 대상자(연 2천만 초과) 가입 허용, 14% 단일 분리과세로 금융소득 합산 배제 |
| 단점 및 주의사항 | 3년 의무 가입 기간 필요(원금은 중도인출 자유), 해외주식 직접 투자 불가(국내 상장 해외 ETF 활용) |
| 만기 절세 테크닉 | 3년 만기 자금을 연금저축/IRP로 이체 시 이체금액 10%(최대 300만 원) 연말정산 추가 세액공제 혜택 |
세제개편으로 날개를 단 ISA 계좌는 2030 청년 직장인부터 자산가까지 가입하지 않을 이유가 없는 최고의 합법적 절세 통장입니다. 본인의 소득 요건을 확인해 꼭 서민형 혜택을 챙기시고, 3년 만기 복리 플랜으로 든든한 미래 목돈을 꼭 손에 쥐시길 응원합니다.