💡 매달 나가는 7% 고금리 대출 이자에 짓눌리셨다면? 정부 4.5% 저금리 대환대출로 갈아타세요!
경기 침체와 고물가로 손님 발길은 뜸한데, 매달 통장에서 뭉텅이로 빠져나가는 7~8%대 고금리 대출 이자 때문에 피가 마르는 심정이셨잖아요. “가게 문을 닫아야 하나, 버텨야 하나” 밤잠 설치며 고민 많으셨을 텐데요.
다행히 중소벤처기업부와 소상공인시장진흥공단(소진공)에서 고금리 대출로 고통받는 자영업자들을 위해 ‘2026 하반기 소상공인 정책자금 저금리 대환대출’을 전격 지원하더라고요. 7% 이상의 비싼 대출을 연 4.5% 고정금리로 갈아태워 주고, 상환 기간도 최대 10년까지 늘려주는 거거든요.
이 기회를 잘 활용하면 매달 수십만 원씩 새어나가던 이자 부담을 즉시 절반 가까이 줄일 수 있는 셈이죠. 어떤 사장님이 신청할 수 있고 필수 서류는 무엇인지, 놓치지 않게 핵심만 꼼꼼히 정리해 드릴게요!
📌 오늘 이야기할 내용
- 1. 2026 소상공인 저금리 대환대출 지원 요건 및 한도
- 2. 고금리 7% vs 정책자금 4.5% 월 이자 절감 효과
- 3. 대환대출 지원 대상 및 취급 은행 안내
- 4. 신청 전 반드시 챙겨야 할 필수 서류 체크리스트
- 5. 소진공 정책자금 누리집 3단계 온라인 신청 절차
- 6. 자주 묻는 질문(FAQ) 및 핵심 비교 요약표
1. 2026 소상공인 저금리 대환대출 지원 요건 및 한도
이번 소상공인 대환대출은 은행이나 제2금융권(저축은행, 캐피탈, 카드사 등)에서 빌린 연 7% 이상의 고금리 사업자 대출을 정부 정책자금으로 대환해 주는 프로그램입니다.
대출 한도는 사업체당 최대 5,000만 원이며, 금리는 연 4.5% 고정금리로 묶어줍니다. 상환 조건 또한 ’10년 분할상환(거치기간 최대 2년 포함)’으로 아주 넉넉하게 설계되어 있어서, 당장 원금 갚느라 숨통 막히던 사장님들의 자금 흐름을 크게 개선해 주는 셈이거든요.
• 지원 한도: 업체당 최대 5,000만 원 (다중 채무 분할 대환 가능)
• 적용 금리: 연 4.5% 고정금리 (10년간 변동 위험 없음)
• 상환 기간: 최대 10년 (거치기간 최대 2년 + 분할상환 8년)
2. 고금리 7% vs 정책자금 4.5% 월 이자 절감 효과
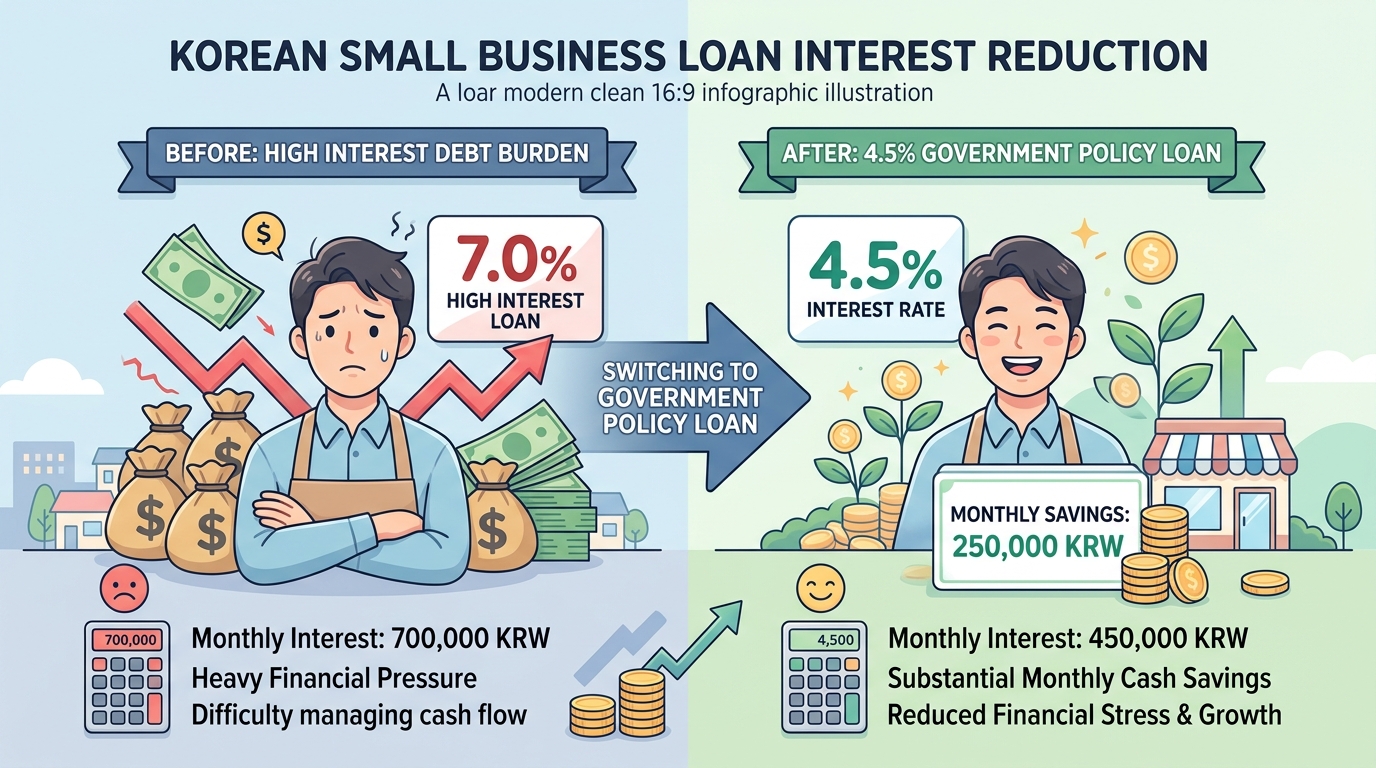
숫자로 직접 비교해보면 대환대출의 효과가 얼마나 드라마틱한지 바로 와닿으실 거예요.
만약 5,000만 원을 연 7.5% 금리로 쓰고 계셨다면 매달 이자만 약 31만 원, 연간 375만 원이 순수 이자로 사라졌는데요. 이를 연 4.5% 대환대출로 바꾸면 월 이자가 약 18만 원으로 뚝 떨어집니다. 매달 13만 원, 10년 상환 기간 동안 무려 1,500만 원 이상의 현금을 절약할 수 있는 셈이죠.
아낀 이자만으로도 알바생 시급이나 공과금을 충당할 수 있으니 경영 안정에 결정적인 보탬이 되더라고요.
• 신용점수 기준: NICE 평가정보 기준 개인신용평점 839점 이하 (구 4~10등급 중·저신용 소상공인)
• 정상 상환 중인 대출: 신청일 현재 연체나 부실이 없는 정상 거래 차주만 신청 가능합니다.
• 세금 체납, 신용불량자, 휴·폐업 중인 사업자는 지원 대상에서 제외됩니다.
3. 소진공 온라인 신청 접수 및 필수 제출 서류
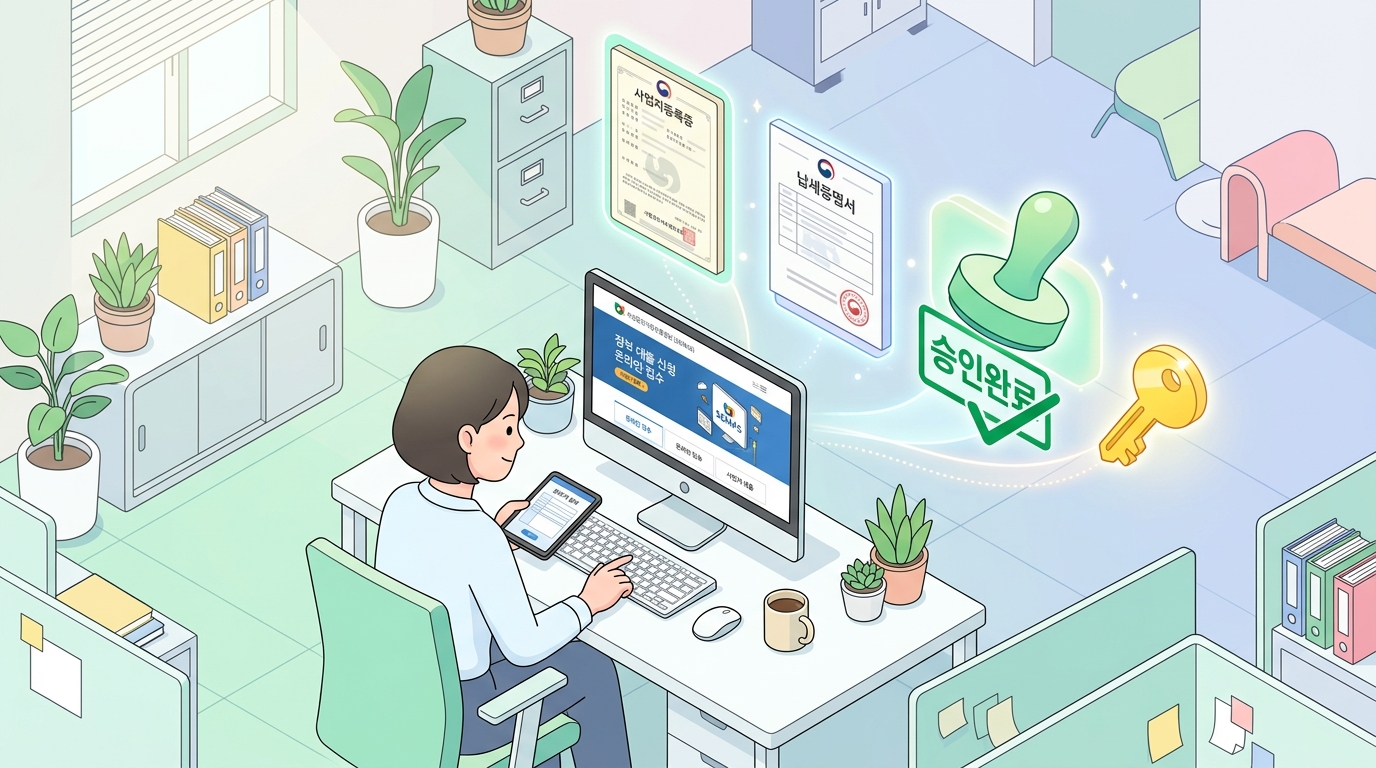
신청을 위해 복잡하게 관공서를 찾아다니실 필요 없이, 스마트폰이나 컴퓨터로 ‘소상공인정책자금’ 누리집에 접속하시면 비대면으로 간편 접수가 가능합니다.
공공 마이데이터 연동 서비스가 도입되어서 대부분의 서류는 본인 인증만 거치면 정부 시스템에서 자동으로 스크래핑되더라고요. 사업자등록증명과 국세·지방세 납세증명서는 클릭 한 번으로 자동 제출되니 서류 준비 부담이 거의 없습니다.
• 가계 대출(주택담보대출, 개인신용대출)은 사업자 대환대출 대상이 아닙니다.
• 카드론, 현금서비스 등 개인 명의 단기 차입금은 지원 불가합니다.
• 사업자등록번호로 실행된 정식 기업대출·사업자대출만 취급됩니다.
4. 대환 취급 은행 및 협약 금융기관
소진공에서 ‘대환대출 대상 확인서’를 발급받으신 뒤, 협약된 6대 시중은행(국민, 신한, 우리, 하나, 농협, 기업은행) 영업점을 방문하거나 은행 모바일 앱을 통해 대출 약정을 체결하시면 됩니다.
은행에서 기존 고금리 대출 계좌로 직접 대환 자금을 쏴서 상환 처리해주기 때문에, 차주가 중간에 복잡하게 송금 절차를 밟을 필요가 전혀 없답니다.
• 소상공인 정책자금 온라인 접수: ols.semas.or.kr
• 중소기업통합콜센터: ☎ 1357 (단축번호 0번)
• 소상공인시장진흥공단 전국 지역센터 방문 상담 가능
5. 승인율을 높이는 3단계 실천 로드맵
- 1단계: 기존 대출 금리 및 원금 내역서 발급
현재 거래 중인 금융사에서 7% 이상 금리가 찍힌 금융거래확인서 및 대출약정서를 준비합니다. - 2단계: 소진공 누리집에서 확인서 신청
‘소상공인정책자금’ 웹사이트에서 간편인증 후 ‘저금리 대환대출 대상 확인서’를 온라인으로 신청·발급받습니다. - 3단계: 협약 은행 방문 및 대환 약정 체결
발급받은 확인서를 지참하여 협약 은행에 대환 신청을 완료하면 기존 고금리 대출이 즉시 상환 정리됩니다.
6. 자주 묻는 질문(FAQ) & 2열 핵심 요약 비교표
Q1. 여러 금융사에 쪼개진 대출도 한꺼번에 묶어서 대환할 수 있나요?
네, 가능합니다! 총 대환 한도 5,000만 원 이내라면 2~3개 금융기관에 흩어져 있는 7% 이상 고금리 사업자 대출을 한 번에 묶어서 대환 처리할 수 있습니다.
Q2. 개업한 지 얼마 안 된 신규 사업자도 신청 가능한가요?
대환 대상 대출이 신청일 기준 최소 3개월 이상 성실 상환 중인 상태여야 하므로, 사업자등록 후 최소 3개월 이상 경과한 사장님만 지원 가능합니다.
Q3. 중도상환 수수료가 발생하나요?
소진공 정책자금 대환대출 자체는 중도상환 수수료가 전혀 없습니다. 다만 기존 이용하던 고금리 금융기관의 약정에 따라 소액의 중도상환 수수료가 발생할 수 있습니다.
| 핵심 구분 | 핵심 요약 내용 |
|---|---|
| 지원 대상 | 연 7% 이상 고금리 사업자 대출을 성실 상환 중인 중·저신용 소상공인 |
| 지원 한도 | 사업체당 최대 5,000만 원 (복수 채무 분할 대환 허용) |
| 적용 금리 | 연 4.5% 고정금리 (10년 장기 고정) |
| 상환 조건 | 최대 10년 (거치기간 최대 2년 포함 원금균등분할상환) |
| 신청 기관 | 소상공인시장진흥공단 온라인 접수(ols.semas.or.kr) 후 협약은행 약정 |
가게를 운영하며 가장 힘든 순간이 바로 매달 돌아오는 고금리 대출 이자 납부일입니다. 정부가 마련한 이번 4.5% 저금리 대환 정책자금을 꼭 신청하셔서 불필요한 금융 비용을 덜어내고, 가게 운영에 다시 활력을 되찾으시길 호호블로그가 진심으로 응원합니다!